“Lo que no te enseñaron en la escuela sobre el dinero”.
No sé si este podcast va a quedar un poco desordenado. Tengo varias ideas en la cabeza y probablemente voy a ir saltando de una a otra. Pero quizá precisamente de eso se trata: de hablar de algunas cosas relacionadas con el dinero que, al menos a mí, me habría gustado que alguien me explicara cuando era más joven.
Porque hay muchas cosas que no nos enseñan.
No nos enseñan realmente a entender el dinero, a gastarlo, a administrarlo, a relacionarnos con él o a comprender lo que representa en nuestra vida.
Así que voy a empezar por algunas de esas cosas.
Las marcas, el consumo y las modas
Una de las primeras cosas que creo que deberían explicarnos es que una marca es simplemente una marca.
Muchas veces asociamos determinadas marcas con estatus, pertenencia o éxito, cuando en realidad estamos hablando de productos que cumplen una determinada función.
No digo que esté mal comprar una marca. Si alguien quiere hacerlo y puede permitírselo, perfecto.
El problema aparece cuando las marcas, las modas y las tendencias empiezan a determinar nuestras decisiones económicas.
Especialmente cuando somos jóvenes.
Un adolescente puede querer unas zapatillas determinadas porque todos sus compañeros las tienen. Puede querer un teléfono concreto porque es el que está de moda. Puede sentir que necesita determinada ropa para integrarse.
Y ahí creo que debería existir una educación que enseñara a diferenciar entre una necesidad, un gusto y una presión social.
No se trata de aislar a nuestros hijos del mundo ni de decirles que nunca pueden darse un capricho.
Se trata de enseñarles que un gusto no debería convertirse en una obligación económica para la familia.
Y mucho menos debería llevar a los padres a endeudarse para mantener un determinado nivel de consumo.
Porque ahí aparece otro problema: estamos enseñando a los jóvenes a consumir antes de enseñarles a comprender el coste de ese consumo.
El verdadero valor del dinero
Otra cosa que cuesta muchísimo explicar a un niño, a un adolescente o incluso a un joven es el verdadero valor del dinero.
Cuando tienes nueve, diez, doce o quince años, es difícil comprender lo que representa, por ejemplo, recibir determinada cantidad de dinero cada mes.
Porque no ves lo que hay detrás.
No ves las horas de trabajo, no ves los desplazamientos, no ves el cansancio, no ves los años de formación.
No ves todas las decisiones que una persona ha tenido que tomar para conseguir ese dinero, simplemente ves que el dinero está ahí.
Pero detrás de ese dinero hay algo mucho más importante:
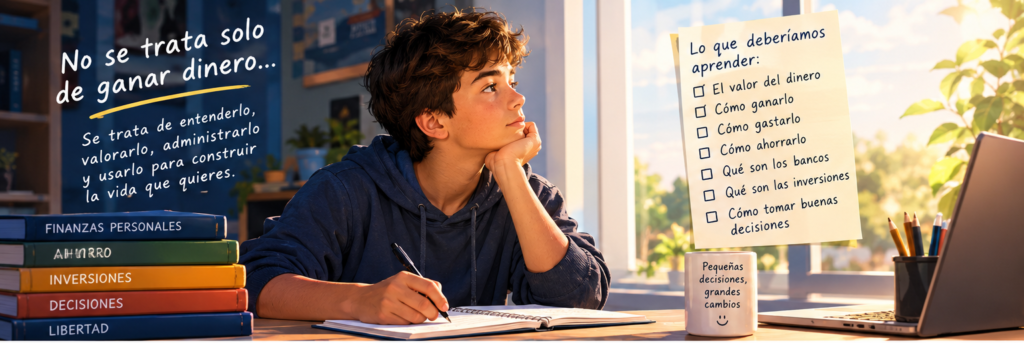
hay tiempo de vida.
Cuando una persona trabaja ocho horas al día, cinco días a la semana, durante muchos años, está intercambiando una parte de su vida por dinero.
Y eso es algo que deberíamos aprender desde pequeños.
Porque cuando gastamos cien euros, no estamos gastando solamente cien euros.
Estamos gastando el resultado de una parte del tiempo que alguien tuvo que entregar para conseguir esos cien euros.
Y cuando empezamos a entender eso, nuestra relación con el dinero cambia.
¿Qué papel tienen los bancos?
También creo que deberíamos enseñar, de manera gradual y adaptada a cada edad, qué papel desempeñan los bancos en nuestra vida.
Porque desde el punto de vista de una familia, muchas veces el banco se percibe simplemente como “el que me presta dinero”.
Pero detrás de ese préstamo existe un negocio.
Cuando una persona pide un préstamo para consumir, el banco gana dinero con esa operación.
Y eso no significa que pedir un préstamo sea siempre malo. Una hipoteca, por ejemplo, puede tener una finalidad muy diferente a financiar unas vacaciones o comprar algo que realmente no necesitamos.
El problema aparece cuando utilizamos deuda para financiar continuamente el consumo.
Compramos ropa por moda, un teléfono nuevo, unas vacaciones, una comida, determinados productos para nuestros hijos… y poco a poco vamos acumulando cuotas.
Un año, dos años, tres años, cinco años.
Y cuando llegan las tarjetas de crédito, el problema puede ser todavía mayor si no comprendemos cómo funcionan.
La decisión siempre es nuestra. Nadie nos obliga a endeudarnos.
Pero precisamente por eso deberíamos aprender desde jóvenes qué significa hacerlo.
No solamente cuánto vamos a pagar al mes, sino qué estamos comprometiendo de nuestro futuro cuando decidimos gastar hoy dinero que todavía no hemos ganado.
El dinero y la idea de que la escasez nos hace mejores
Hay otra cuestión que me parece especialmente importante.
En nuestras sociedades existe, en ocasiones, la idea de que sufrir dificultades económicas nos hace mejores personas.
Como si la escasez, la carencia o las dificultades fueran una especie de requisito para alcanzar la bondad.
Y creo que debemos tener mucho cuidado con esa idea.
Una persona que tiene dificultades económicas no es automáticamente mejor ni peor que otra.
Puede haber llegado a esa situación por una mala administración, por malas decisiones o simplemente porque la vida la llevó por circunstancias que no podía controlar: una enfermedad, una pérdida, una crisis familiar, un accidente…
La situación económica de una persona no determina su valor como ser humano.
Y también deberíamos desmontar el tabú contrario: la idea de que quien tiene dinero necesariamente es una mala persona.
Tener dinero no convierte a alguien en bueno ni en malo.
Una persona puede haber construido una estabilidad económica mediante años de trabajo, buenas decisiones y una administración responsable.
Puede haber creado un fondo de emergencia, haber invertido, haber ahorrado durante años, puede haber construido un patrimonio.
Y si después compra un coche nuevo, viaja o disfruta de su dinero, eso no la convierte automáticamente en una mala persona.
Simplemente puede significar que ha trabajado para conseguir una determinada estabilidad y ahora puede disfrutar de parte de sus frutos.
Por supuesto, existen personas que obtienen dinero mediante actividades ilícitas o negocios cuestionables. Eso existe.
Pero no podemos utilizar esas excepciones para construir la idea de que tener dinero es, en sí mismo, algo malo.
Ayudar también requiere responsabilidad
Y aquí aparece otra cuestión.
A veces creemos que hacernos responsables de los problemas económicos de otra persona nos convierte automáticamente en buenas personas.
Si un amigo o un familiar tiene problemas económicos, pensamos que debemos asumirlos nosotros.
Pero hay que tener cuidado.
Porque si una persona tiene problemas económicos y nosotros asumimos una parte de esos problemas sin resolver la causa, quizá terminemos teniendo dos personas con problemas económicos en lugar de una.
Ayudar a alguien no siempre significa pagar sus problemas.
A veces significa acompañarlo, enseñarle, orientarlo o ayudarlo a construir una solución.
Porque una ayuda que perpetúa el problema puede terminar formando parte del problema.
La tranquilidad financiera también debería enseñarse
Y creo que aquí llegamos a algo fundamental.
Una persona que consigue construir un fondo de emergencia, controlar sus gastos, ahorrar e invertir, y que con los años consigue cierta estabilidad financiera, no es una mala persona por estar tranquila.
Simplemente ha organizado sus finanzas.
Ha trabajado por ellas, tomado decisiones.
Y ahora tiene una herramienta que puede proporcionarle tranquilidad y estabilidad a lo largo del tiempo.
Eso también deberíamos enseñárselo a nuestros hijos.
Porque el objetivo del dinero no debería ser simplemente tener más.
El dinero debería convertirse en una herramienta.
Una herramienta para vivir.
Para protegernos de determinadas circunstancias.
Para afrontar imprevistos.
Para ayudar a nuestra familia cuando realmente sea necesario.
Para invertir.
Para tener opciones.
Y, llegado el momento, para disfrutar de aquello que hemos conseguido.
La educación financiera debería crecer con nosotros
Creo que esta educación debería ser gradual.
No podemos explicarle lo mismo a un niño de ocho años que a un adolescente de dieciséis.
Pero sí podemos ir construyendo los conocimientos poco a poco.
Primero, enseñar qué es el dinero y qué valor tiene.
Después, enseñar qué significa gastar, ahorrar y administrar.
Más adelante, explicar qué son los bancos, los préstamos, las tarjetas de crédito y los intereses.
Y cuando los jóvenes tengan una edad suficiente, deberían empezar a comprender también qué son las inversiones, cómo funcionan y qué riesgos tienen.
Porque cuando una persona comienza a trabajar debería tener, al menos, unas herramientas básicas para decidir qué hacer con su primer sueldo.
Si un joven dice:
“Durante los primeros tres meses voy a trabajar, voy a ganar mi dinero y me lo voy a gastar en lo que quiera.”
Perfecto.
Es su decisión.
Lo importante es que sepa que está tomando una decisión.
Y después puede decir:
“Ahora empieza otra etapa. Voy a ahorrar, voy a construir un fondo de emergencia y voy a empezar a invertir.”
La diferencia está en que ahora tiene conocimientos para decidir.
Las escuelas quizá no cambien, pero nosotros sí podemos hacerlo
Probablemente las escuelas no van a cambiar porque yo haga este podcast o escriba este artículo.
Pero hay algo que sí podemos cambiar:
nosotros como padres.
Podemos enseñar a nuestros hijos.
Podemos hablar con ellos de dinero.
Podemos explicarles que el dinero no aparece mágicamente.
Que el dinero, en gran medida, es el resultado de vender una parte de nuestro tiempo y de nuestra vida.
Y precisamente por eso debemos aprender a administrarlo.
Porque el dinero se gasta.
Si no lo administramos, desaparece.
Y cuando desaparece, ya no podemos recuperarlo simplemente deseándolo.
Vivimos en una sociedad en la que el dinero se ha convertido en una herramienta importante para alcanzar determinado nivel de bienestar y calidad de vida.
Por eso deberíamos enseñar a nuestros hijos cuánto cuesta conseguirlo, cómo se obtiene, cómo se gasta, cómo se protege y cómo puede utilizarse para construir algo a largo plazo.
Porque el objetivo final no debería ser vivir obsesionados con el dinero.
Debería ser justamente lo contrario.
Para terminar
Quizá eso sea lo que realmente no nos enseñaron en la escuela:
que el dinero no debería gobernar nuestra vida, pero tampoco deberíamos ignorarlo.
Tenemos que aprender a utilizarlo.
Porque cuando no sabemos administrarlo, el dinero puede convertirse en una preocupación permanente.
Pero cuando aprendemos a gestionarlo, puede convertirse en algo muy diferente:
un soporte.
Un soporte para nuestra familia.
Un soporte para nuestros proyectos.
Un soporte para nuestro futuro.
Y, sobre todo, un soporte para tener algo que el dinero por sí solo no puede comprar:
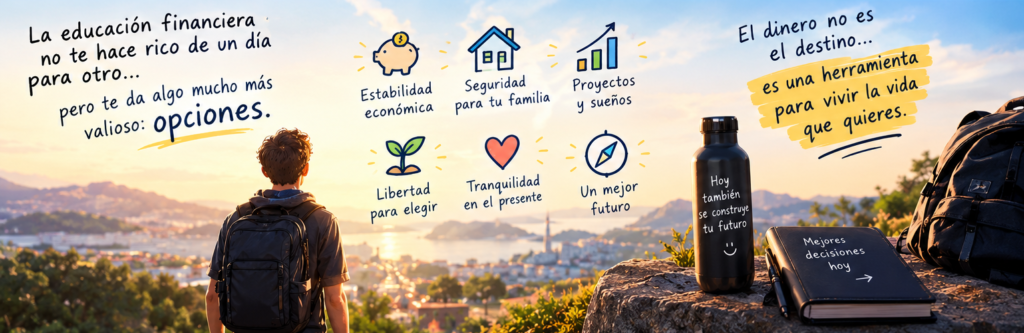
la posibilidad de elegir.
Así que quizá la educación financiera que deberíamos transmitir a las nuevas generaciones no consista en enseñarles simplemente cómo hacerse ricos.
Consista en enseñarles algo mucho más importante:
El dinero es una parte de nuestra vida, pero no debe decidir qué hacemos con ella.
Aprende a ganarlo, a gastarlo, a protegerlo y a invertirlo.
Y después utiliza esa herramienta para construir la vida que realmente quieres vivir.
Porque el dinero no debería ser el destino.
Debería ser uno de los soportes que nos permiten llegar a él.